


¿Qué es una transferencia bancaria?
Una transferencia bancaria es un método para enviar dinero de una cuenta bancaria a otra, tanto si el emisor y el beneficiario son la misma persona como si se trata de personas distintas.
La transferencia se completa de forma electrónica, sin ningún intercambio físico de efectivo, lo que permite pagar a alguien sin tener que entregarle dinero directamente ni utilizar un cheque.
El proceso implica a la entidad bancaria en la que está la cuenta de origen y a la que mantiene la cuenta de destino, que pueden ser la misma o distintas. Para realizar la operación, normalmente se necesitan datos como el nombre del beneficiario y el número de cuenta (IBAN) al que se quiere enviar el dinero.
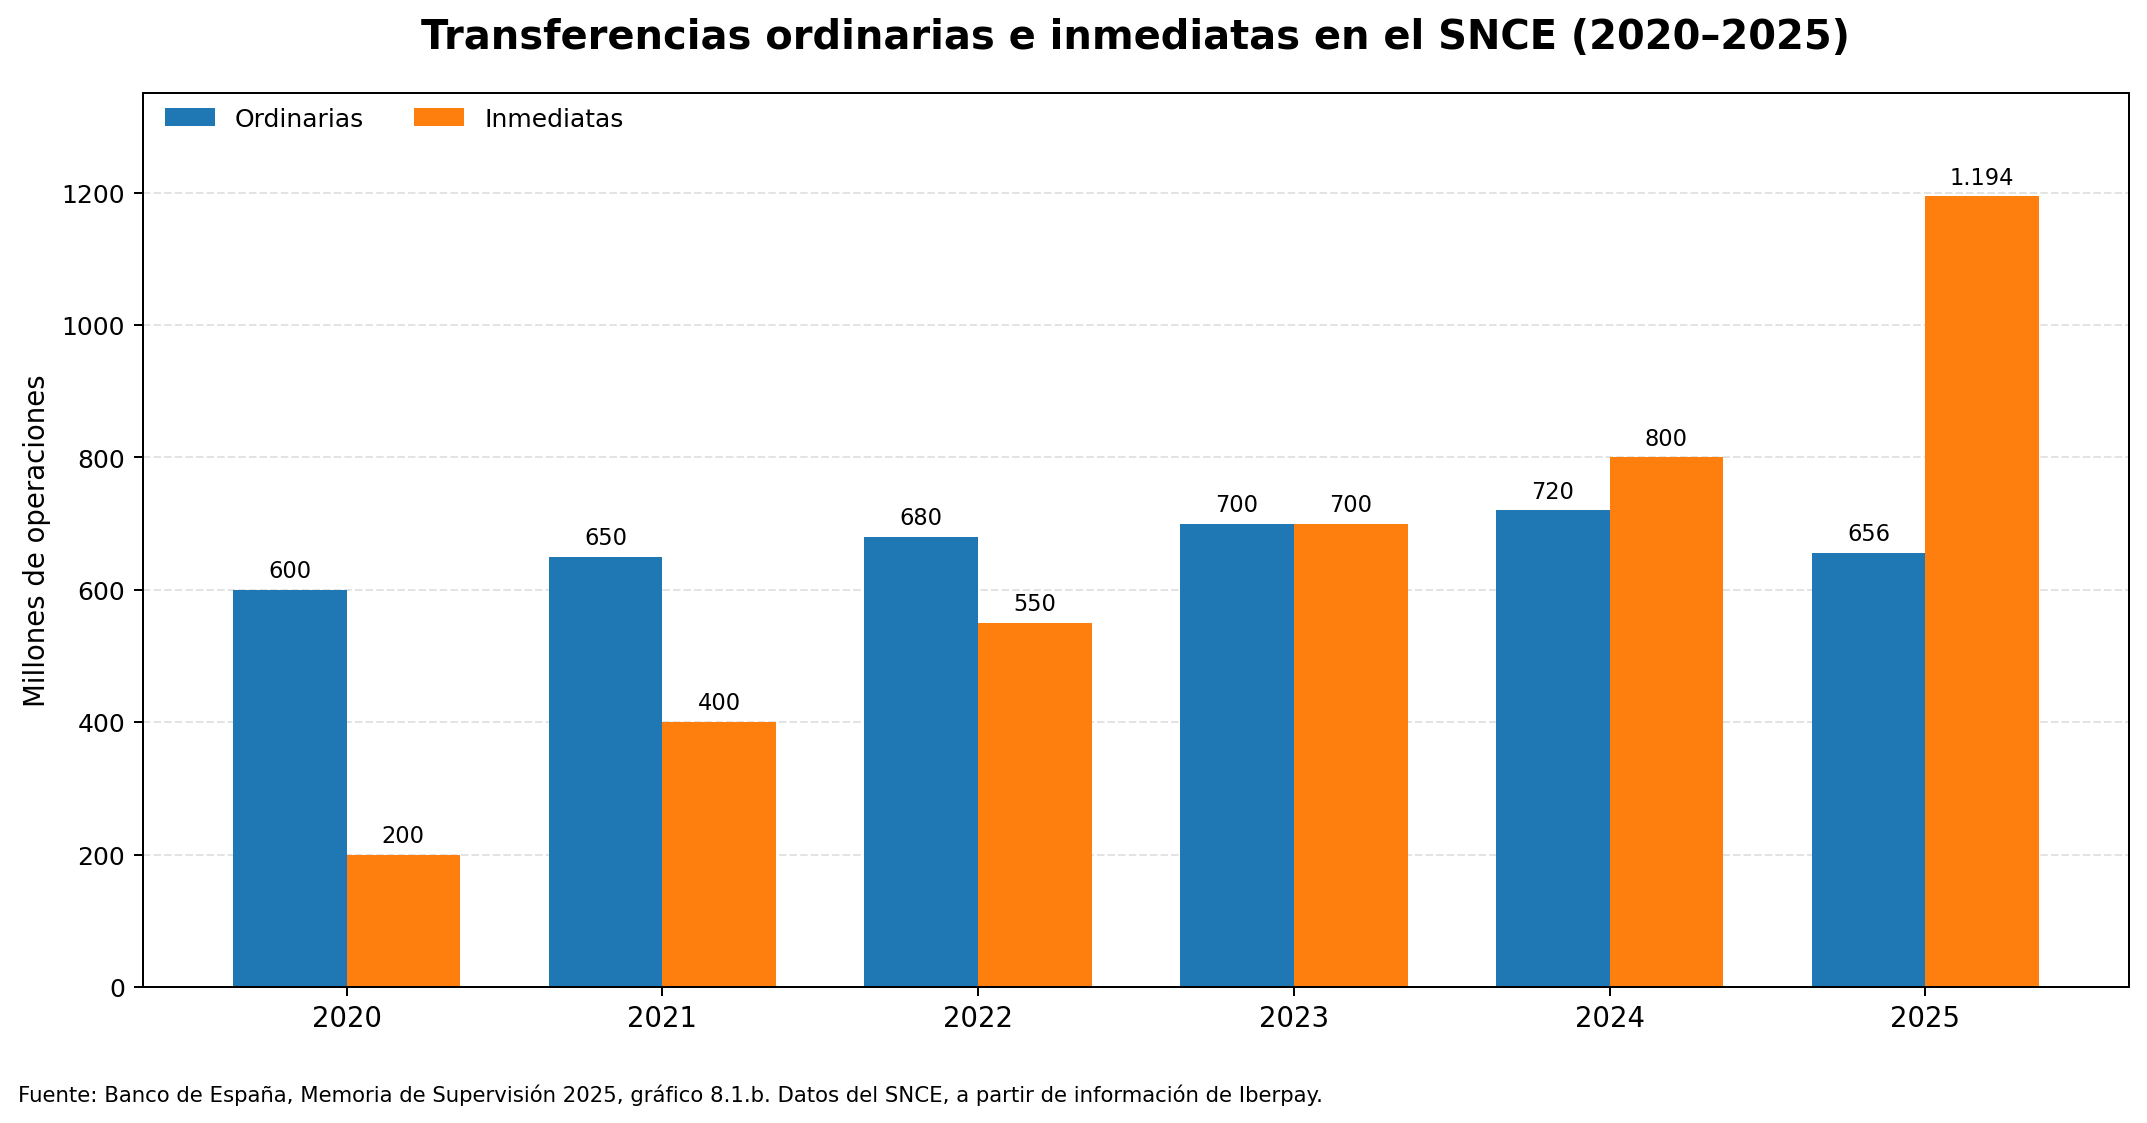
Evolución de las transferencias procesadas en el Sistema Nacional de Compensación Electrónica (SNCE) (2020-2025)
Fuente: Banco de España, Memoria de Supervisión 2025, gráfico 8.1.b. Datos del SNCE a partir de información de Iberpay.
¿Qué tipos de transferencias bancarias hay?
Las transferencias bancarias se clasifican en función de su área geográfica o destino, el plazo de ejecución y la frecuencia con la que se realizan.
Transferencias nacionales
Las transferencias nacionales son operaciones de envío de fondos entre cuentas bancarias dentro de un mismo país, normalmente entre clientes de diferentes bancos o entidades financieras. En España, pueden ser gratuitas o tener comisiones, dependiendo de las condiciones de cada banco y del tipo de transferencia que se realice.
Transferencias internacionales
Las transferencias internacionales permiten enviar dinero a cuentas bancarias situadas en otros países. Según el destino y la moneda utilizada, podemos distinguir entre las siguientes modalidades:
Transferencias en euros dentro de la zona SEPA
Son transferencias en euros entre cuentas de países que participan en los esquemas SEPA (41 países y territorios). Este sistema permite realizar pagos en euros entre estos países bajo unas condiciones y unos estándares comunes.
Cuando la transferencia se realiza entre entidades situadas en distintos países de la Unión Europea, las comisiones deben ser las mismas que las de una transferencia nacional equivalente. En otros países de la zona SEPA, conviene consultar las condiciones de cada entidad antes de enviar el dinero.
Transferencias internacionales fuera de la zona SEPA
Las transferencias a países que no forman parte de la zona SEPA pueden realizarse tanto en euros como en otras divisas. Para tramitar estos envíos, las entidades pueden utilizar redes de mensajería financiera como SWIFT y, en algunas operaciones, pueden intervenir bancos intermediarios.
Cuando la transferencia implica un cambio de divisa, pueden aplicarse costes adicionales, como comisiones y diferencias en el tipo de cambio. Por eso, conviene comparar las condiciones de tu banco con las de otros proveedores especializados en transferencias internacionales.
Transferencias ordinarias
Son las transferencias más habituales para enviar dinero entre cuentas bancarias. Si se realizan dentro de España o entre países de la zona SEPA en euros, el dinero suele llegar a la cuenta de destino el siguiente día hábil desde que la entidad recibe la orden.
El plazo depende de la hora de corte de cada banco. Si realizas la transferencia después de esa hora, la entidad puede considerar que ha recibido la orden el siguiente día hábil. Si la operación se solicita en papel, el plazo puede ampliarse un día hábil más.
En el caso de transferencias internacionales fuera de SEPA, los plazos suelen ser más largos y pueden variar según los países, las divisas y los bancos que intervengan.
Transferencias urgentes
Estas transferencias permiten enviar dinero con mayor rapidez que las ordinarias y suelen tener un coste superior. Una de las modalidades utilizadas en España son las transferencias OMF (Orden de Movimiento de Fondos), que se liquidan a través de los servicios TARGET del Eurosistema.
Permiten que los fondos lleguen al banco del beneficiario el mismo día, siempre que se cumplan los horarios y las condiciones establecidos.
Conocer cuánto tarda una transferencia y cuáles son las horas de corte de tu banco te ayudará a decidir si necesitas realizar un envío urgente.
Transferencias inmediatas
Como su propio nombre indica, en este tipo de transferencias los fondos llegan a la cuenta del destinatario en un máximo de 10 segundos. Están disponibles las 24 horas del día, todos los días del año, incluidos fines de semana y festivos.
Desde octubre de 2025, los bancos de la zona euro que ofrecen transferencias ordinarias en euros también deben permitir enviar transferencias inmediatas. Además, no pueden cobrar más por ellas que por una transferencia ordinaria equivalente.
Transferencias puntuales
Se realizan una sola vez, en el momento de ejecutar la orden de envío, sin que exista una programación para repetir la operación.
Transferencias periódicas
Son transferencias programadas para que se realicen en una fecha concreta y de forma periódica (semanal, mensual, etc.). Son muy utilizadas para enviar dinero entre distintas cuentas de un mismo titular como método de ahorro periódico o para realizar transferencias entre familiares con regularidad.
¿Cómo hacer una transferencia bancaria?
Hay varias formas de realizar una transferencia bancaria, pero primero debes conocer algunos datos para hacer tu envío con seguridad:
- Importe que se va a enviar.
- Nombre completo del destinatario.
- El número de cuenta o IBAN al que se va a realizar la transferencia.
- Referencia de pago o concepto del envío (opcional).
Antes de confirmar la operación, comprueba que el IBAN y el nombre del beneficiario son correctos. Desde octubre de 2025, las entidades bancarias ofrecen gratuitamente un servicio de verificación del beneficiario que permite comprobar si el nombre indicado coincide con el titular asociado a la cuenta de destino.
Después de enviar dinero a alguien por primera vez, algunas entidades permiten guardar sus datos para no tener que introducirlos de nuevo. Normalmente, esta opción aparece en una sección de «Favoritos» o «Beneficiarios» dentro de la banca móvil.
Hacer una transferencia bancaria desde el móvil o por internet
Hoy en día son las formas más habituales de enviar dinero entre cuentas. Para hacer una transferencia desde la app móvil de tu banco o desde su página web, debes seguir estos pasos:
- Reúne la información necesaria para la transferencia (importe, nombre del destinatario y su número de cuenta).
- Conéctate a la app de tu banco o accede a su página web.
- Introduce los datos del destinatario y el importe que deseas transferir.
- Comprueba que todos los datos están correctos, revisa el resultado de la verificación del beneficiario y confirma la transferencia siguiendo las instrucciones de seguridad de tu banco.
Hacer una transferencia bancaria desde una oficina
Aunque cada vez se utilizan más las aplicaciones móviles y la banca online, también puedes realizar una transferencia directamente en una oficina bancaria. No obstante, algunas entidades aplican comisiones por gestionar estas operaciones presencialmente. Por eso, conviene consultar las tarifas de tu banco antes de realizarla.
Hacer una transferencia bancaria desde un cajero
También es posible realizar transferencias directamente desde algunos cajeros automáticos, aunque esta opción depende de las operaciones que permita cada entidad. Antes de confirmar el envío, comprueba si tiene algún coste asociado.
- Introduce tu tarjeta en el cajero automático e introduce tu código PIN.
- Selecciona la opción de transferencia bancaria, si está disponible.
- Introduce la información de la cuenta del destinatario, incluido su IBAN y los demás datos que solicite el cajero.
- Elige el importe que quieres transferir, comprueba los datos y confirma la operación.
¿Qué datos aparecen en una transferencia bancaria?
Los datos que aparecen en una transferencia bancaria dependen principalmente del tipo de operación realizada (nacional o internacional) y de la información que facilite cada entidad.
Normalmente, los datos que aparecen en el justificante de una transferencia bancaria son los siguientes:
- Nombre del ordenante (persona que envía el dinero).
- Nombre del beneficiario.
- IBAN o número de cuenta del beneficiario.
- Importe de la transferencia.
- Divisa utilizada.
- Fecha de orden y, cuando conste, fecha de ejecución o abono.
- Entidad bancaria de origen y, cuando se facilite, entidad de destino.
- Referencia de la operación.
- Razón del envío o concepto de la transferencia.
- Comisiones aplicadas, si las hubiera.
En las transferencias internacionales también pueden aparecer otros datos, como el código BIC de la entidad beneficiaria (utilizado en la red SWIFT), especialmente cuando la operación se realiza fuera de la zona SEPA.
¿Hay comisiones en las transferencias bancarias?
Las comisiones por transferencias bancarias dependen del tipo de operación y de las condiciones de cada entidad. En las transferencias transfronterizas en euros entre entidades situadas en distintos países de la Unión Europea, las comisiones deben ser las mismas que las de una transferencia nacional equivalente. En cambio, cuando se realizan envíos a países fuera de este ámbito o se necesita cambiar de divisa, pueden aplicarse comisiones adicionales, gastos de intermediarios y costes por el cambio de moneda.
¿Son seguras las transferencias bancarias?
Las transferencias bancarias son un método de pago seguro cuando se realizan a través de los canales oficiales de la entidad y se comprueban correctamente los datos del destinatario. No obstante, como cualquier operación bancaria, pueden existir riesgos de fraude, suplantación de identidad o errores al introducir la información.
Desde octubre de 2025, las entidades bancarias ofrecen gratuitamente un servicio de verificación del beneficiario que permite comprobar si el nombre indicado coincide con el titular de la cuenta antes de enviar el dinero. Esta comprobación ayuda a detectar errores, aunque no garantiza que el destinatario sea de confianza ni que la operación esté libre de fraude.
Por eso, es importante revisar siempre el IBAN y asegurarse de que el dinero se envía a la persona correcta antes de confirmar la operación.
Una vez que el banco recibe la orden de transferencia, por regla general no se puede cancelar unilateralmente. Si se trata de una transferencia programada para una fecha futura, sí es posible revocarla hasta el final del día hábil anterior a la fecha prevista. Si el dinero ya ha llegado a su destino, recuperarlo puede requerir la colaboración del beneficiario o, en determinados casos, una intervención judicial.
Si te equivocas, contacta cuanto antes con tu banco para solicitar la recuperación de los fondos y consulta cómo cancelar una transferencia con seguridad.
¿Cuál es la diferencia entre traspaso y transferencia?
¿Hay alguna diferencia entre un traspaso y una transferencia bancaria? Sí, aunque ambos términos están relacionados. Un traspaso es un movimiento de dinero entre cuentas de una misma entidad bancaria. Una transferencia bancaria es una operación mediante la que se envía dinero de una cuenta a otra, tanto si pertenecen al mismo banco como si están en entidades diferentes.
En la práctica, los traspasos suelen utilizarse para mover dinero entre cuentas de un mismo titular, aunque también pueden realizarse entre cuentas de distintos clientes de una misma entidad. Veamos sus principales diferencias para que sepas qué debes tener en cuenta al enviar dinero.
¿Qué es un traspaso?
Un traspaso bancario es un movimiento de dinero entre dos cuentas abiertas en una misma entidad bancaria. Puede realizarse entre cuentas de un mismo titular o entre cuentas de distintos titulares que operan en el mismo banco.
Por lo general, el dinero se abona rápidamente, aunque el plazo concreto depende de la entidad y de las características de la operación. En cuanto a las comisiones, tanto los traspasos como las transferencias pueden estar sujetos a las tarifas de la entidad. El coste dependerá de las condiciones de cada cuenta y del tipo de operación.
Ejemplo de traspaso: Enviar dinero desde una cuenta destinada a los gastos diarios a otra cuenta de ahorro del mismo titular y banco.
Ejemplo de transferencia: Enviar dinero desde tu cuenta a la de un vendedor que tiene su cuenta en otra entidad, por ejemplo, como pago por la compra de un vehículo de segunda mano.
Diferencias principales entre traspasos y transferencias
| Diferencia | Explicación |
|---|---|
| Entidades implicadas | El traspaso se realiza entre cuentas de una misma entidad bancaria. Una transferencia puede hacerse entre cuentas del mismo banco o de entidades distintas. |
| Comisiones | Tanto los traspasos como las transferencias pueden estar sujetos a las tarifas de la entidad. El coste depende de las condiciones de cada cuenta y del tipo de operación. |
| Rapidez | Los traspasos internos suelen abonarse rápidamente. Las transferencias ordinarias en euros dentro de SEPA suelen llegar el siguiente día hábil, mientras que las inmediatas se abonan en un máximo de 10 segundos, las 24 horas del día. |
| Límite de dinero enviado | Las entidades pueden establecer límites máximos por operación o por día, que varían según el banco, la cuenta y el canal utilizado. Conviene consultar las condiciones antes de realizar un envío de importe elevado. Puedes ampliar información sobre los límites de las transferencias. |
Las transferencias entre familiares y Hacienda
Hacer una transferencia bancaria a un familiar es algo habitual. Podemos enviar dinero para un regalo de cumpleaños, compartir los gastos de un viaje, devolver un préstamo o ayudar económicamente a un hijo. Sin embargo, conviene tener en cuenta cómo puede interpretar Hacienda estos movimientos, ya que no todos tienen el mismo tratamiento fiscal.
Por ejemplo, cuando entregas dinero a un familiar sin esperar nada a cambio, puede considerarse una donación y estar sujeta al Impuesto sobre Sucesiones y Donaciones. En ese caso, la persona que recibe el dinero es, con carácter general, quien debe declarar la donación. La tributación y las posibles bonificaciones dependen de la normativa de la comunidad autónoma, del parentesco y de las circunstancias de la donación.
En cambio, si la transferencia sirve para devolver un préstamo real o repartir gastos compartidos, no se trata de una donación por el simple hecho de enviar dinero. En el caso de los préstamos, es recomendable conservar un documento que recoja las condiciones del acuerdo y los justificantes de las devoluciones. Así podrás acreditar el motivo del movimiento si fuera necesario.
En las transferencias entre familiares, también puedes utilizar otros métodos de pago, como Bizum o PayPal. Ten en cuenta que utilizar una aplicación diferente no cambia por sí solo las obligaciones fiscales: lo importante sigue siendo el motivo por el que se recibe el dinero.
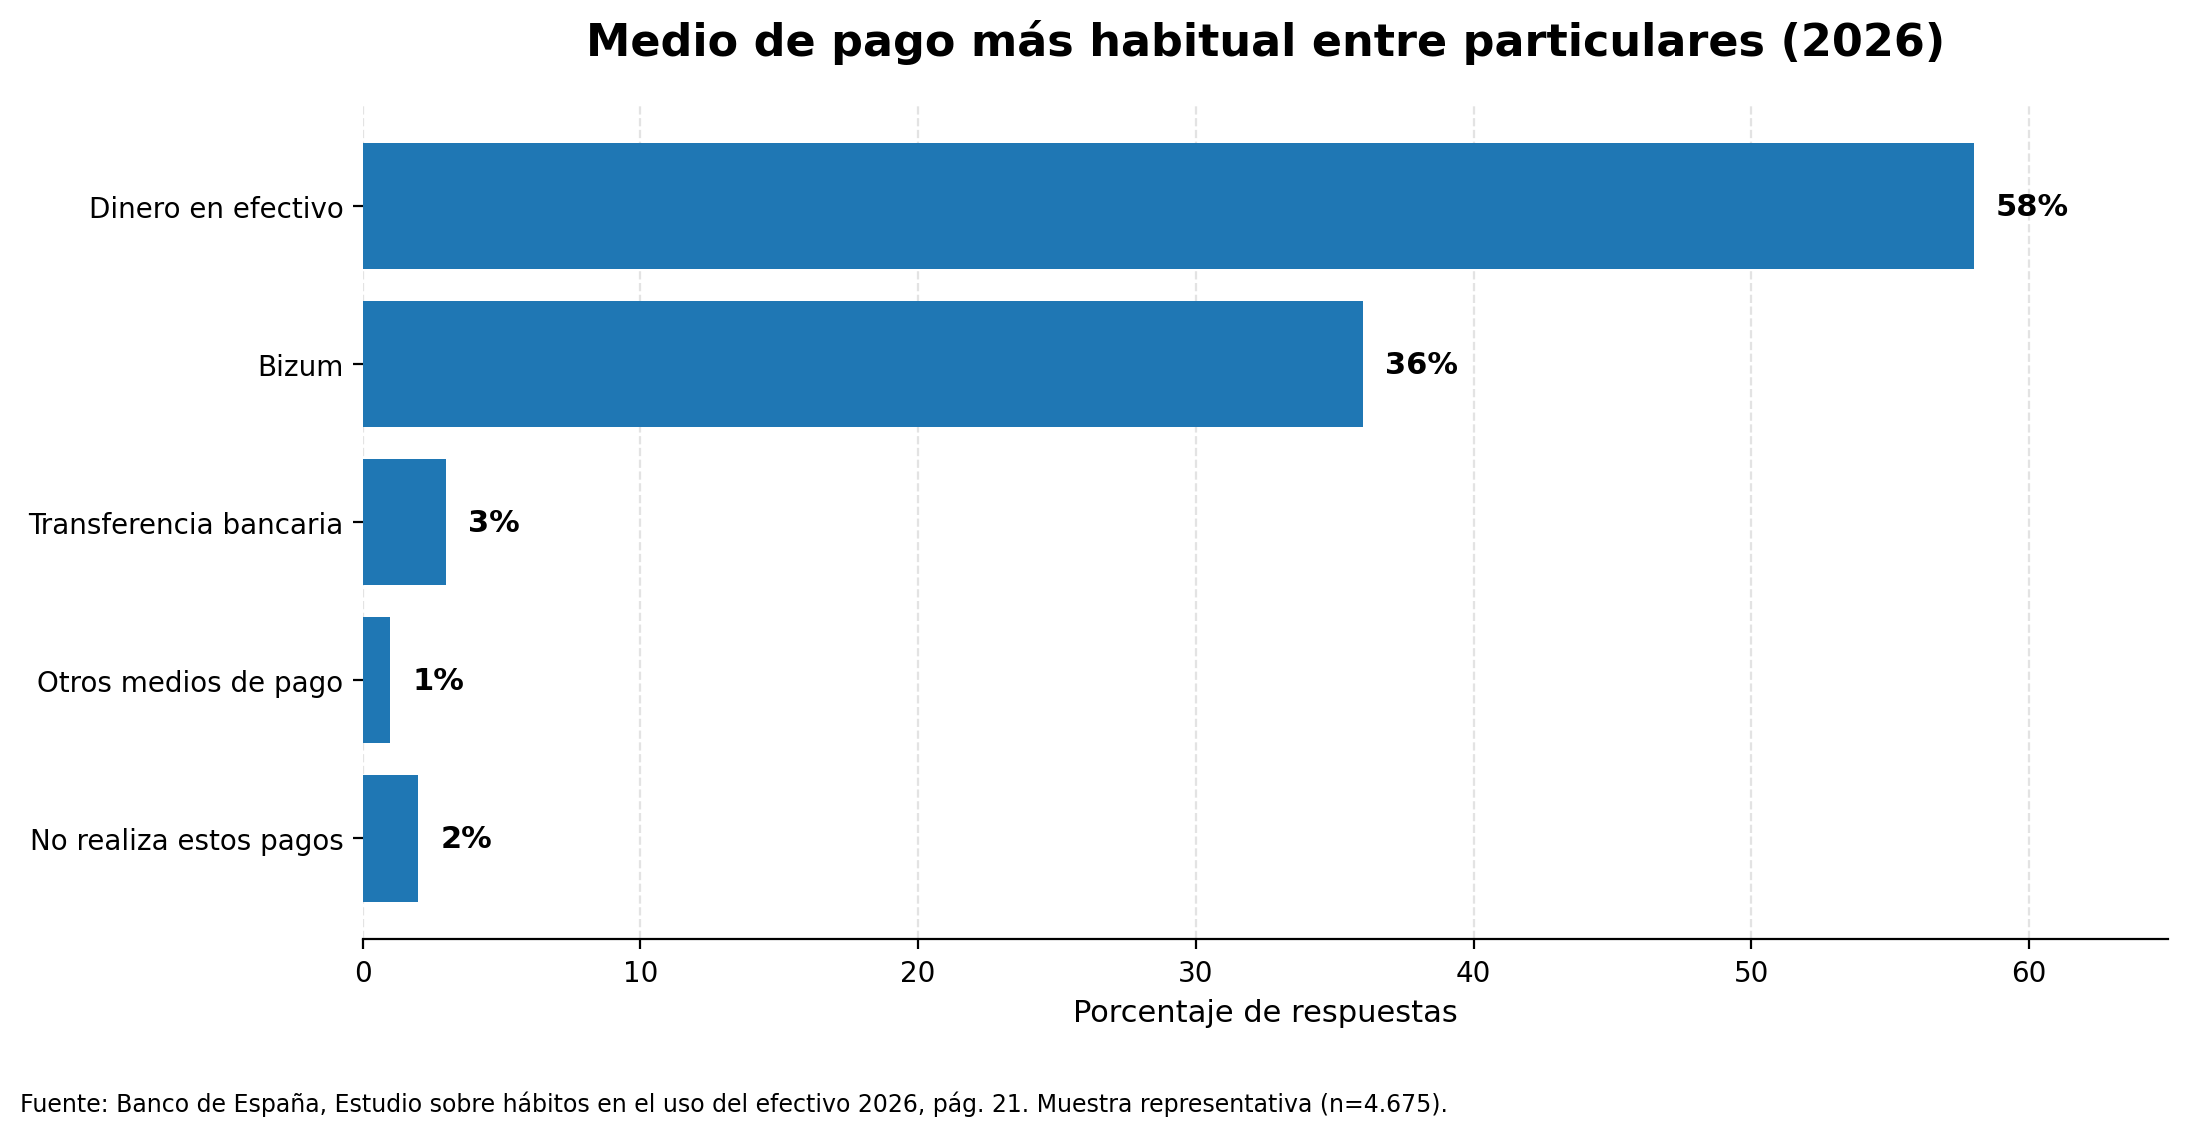
Medio de pago más habitual entre particulares (2026)
Fuente: Banco de España, Estudio sobre hábitos en el uso del efectivo 2026, página 21. Muestra representativa de la población española.
Referencias
- Banco de España. (2026). Memoria de Supervisión 2025. Capítulo 8: Vigilancia y supervisión de las infraestructuras de mercado. Consultar documento
- Banco de España. (2026). Estudio sobre hábitos en el uso del efectivo 2026. Informe ejecutivo. Consultar estudio
- Banco de España. (s. f.). Traspasos y transferencias. Consultar información. Incluye información sobre transferencias SEPA, plazos y gastos. También puedes consultar el servicio de verificación del beneficiario.
- Normativa aplicable: Reglamento (UE) 2021/1230, sobre pagos transfronterizos, Reglamento (UE) 2024/886, sobre transferencias inmediatas en euros y Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones.
Escrito por:
Preguntas frecuentes sobre transferencias bancarias
Depende del motivo y del alcance del bloqueo. En algunos casos, el banco puede rechazar la operación y devolver el dinero a la cuenta de origen. En otros, la transferencia puede llegar a ejecutarse, pero los fondos pueden quedar retenidos mientras la entidad realiza las comprobaciones necesarias sobre la identidad de los titulares o el origen del dinero.
No existe un plazo general de devolución de 5 a 10 días, ya que depende de cada situación. Si te encuentras en este caso, contacta con tu banco para conocer el estado de la operación. El titular de la cuenta bloqueada también deberá consultar con su entidad si necesita aportar documentación para resolver el problema.
Sí. La transferencia bancaria es uno de los medios que se pueden utilizar para pagar la compra de una vivienda. También es posible utilizar un cheque bancario, siempre que las partes acuerden esta forma de pago.
Es importante coordinar la operación con el banco y la notaría, especialmente cuando el pago se realiza durante la firma de la escritura. El notario dejará constancia de cómo y cuándo se ha realizado el pago, así como de las cuentas de origen y destino cuando se utilice una transferencia.
Ten en cuenta que, cuando alguna de las partes actúa como empresario o profesional, no se pueden realizar en efectivo operaciones de importe igual o superior a 1.000 €.
Lo recomendable es escribir un concepto breve y descriptivo que explique el motivo del envío. Por ejemplo: «Alquiler de noviembre», «Gastos compartidos del viaje», «Pago de una cena» o «Devolución de préstamo».
Este campo es opcional y sirve para que el destinatario identifique el motivo del ingreso. No obstante, el concepto no sustituye a un contrato, un justificante ni a las instrucciones que debas facilitar directamente a tu banco cuando sean necesarias.
El plazo depende del tipo de transferencia. Las transferencias ordinarias en euros dentro de la zona SEPA suelen llegar el siguiente día hábil desde que la entidad del beneficiario recibe los fondos. Si se realizan en papel, el plazo puede ampliarse un día hábil más.
Las transferencias inmediatas, en cambio, se abonan en un máximo de 10 segundos y están disponibles las 24 horas del día, todos los días del año. En las transferencias internacionales fuera de SEPA, el plazo puede ser mayor y depender de los países, las divisas y las entidades que intervengan.
Por regla general, una transferencia no se puede cancelar unilateralmente una vez que el banco ha recibido la orden. Si te has equivocado al indicar el importe o el destinatario, debes contactar cuanto antes con tu entidad para solicitar que intente recuperar el dinero.
Si los fondos ya han llegado a la cuenta de otra persona, normalmente será necesario contar con el consentimiento del beneficiario o con un mandato judicial para recuperarlos. En cambio, las transferencias programadas para una fecha futura pueden revocarse, con carácter general, hasta el final del día hábil anterior a la fecha acordada.
Introducción a las transferencias bancarias


